Mua nhà ở Pháp không cần quốc tịch Pháp, không cần sống ở Pháp nhiều năm. Nhưng quy trình khác hẳn ở Việt Nam: mọi giao dịch đều qua công chứng viên (notaire), tiền đi qua ngân hàng, có thời hạn pháp lý cho từng bước, và một khoản “phí công chứng” chiếm 7–8 % giá nhà cũ mà nhiều người mua lần đầu không tính trước.
Mình đã mua hai căn nhà ở Pháp bằng vay ngân hàng. Bài này đi theo đúng thứ tự một người mua phải làm, từ tính ngân sách đến ngày nhận chìa khóa, với số liệu cập nhật tháng 11/2026 và những điểm riêng người Việt cần chú ý.
Tóm tắt nhanh
- Tổng chi phí mua nhà cũ = giá nhà + khoảng 7–8,5 % phí công chứng (nhà mới: 2–3 %).
- Ngân hàng cho vay tối đa sao cho tiền trả nợ hằng tháng không quá 35 % thu nhập ròng, thời hạn tối đa 25 năm.
- Lãi suất trung bình mùa thu 2026 khoảng 3,4–3,8 %/năm tùy thời hạn và nguồn thống kê, đang tăng nhẹ.
- Sau khi ký hợp đồng hứa mua, bạn có 10 ngày để đổi ý mà không mất tiền.
- Từ ký hợp đồng hứa mua đến ký chính thức thường khoảng 3 tháng.
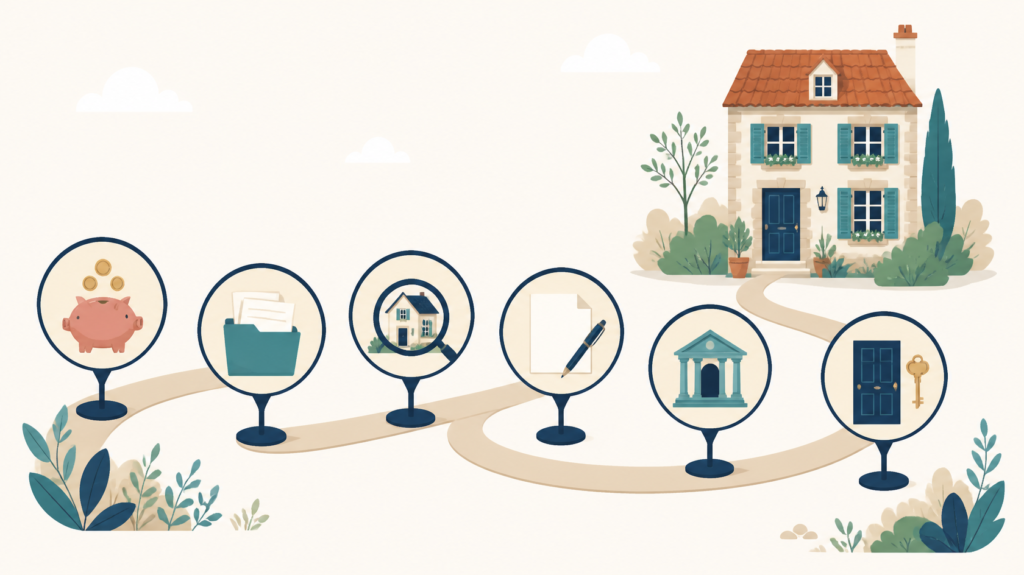
Lộ trình và thời gian thường gặp
| Giai đoạn | Việc chính | Thời gian thường gặp |
|---|---|---|
| 1. Chuẩn bị | Tính ngân sách, hỏi trước ngân hàng | 2–4 tuần |
| 2. Tìm nhà | Xem nhà, so sánh, kiểm tra | Vài tuần đến vài tháng |
| 3. Trả giá | Gửi đề nghị mua bằng văn bản | Vài ngày |
| 4. Hợp đồng hứa mua | Ký tại công chứng hoặc qua môi giới, đặt cọc | 1–3 tuần sau khi chủ nhà đồng ý |
| 5. Rút lại | Quyền đổi ý không lý do | 10 ngày |
| 6. Vay | Nộp hồ sơ, nhận đề nghị vay, chờ 10 ngày suy nghĩ | Thường 45–75 ngày |
| 7. Ký chính thức | Ký tại công chứng, trả tiền, nhận chìa khóa | Khoảng 3 tháng sau hợp đồng hứa mua |
Bước 1: Tính ngân sách trước khi đi xem nhà
Đi xem nhà khi chưa biết mình vay được bao nhiêu là cách nhanh nhất để mất thời gian, hoặc tệ hơn, ký hợp đồng rồi không vay được.
Ngân hàng cho vay bao nhiêu: quy tắc 35 % và 25 năm
Từ năm 2022, Hội đồng Ổn định Tài chính (HCSF) buộc mọi ngân hàng tuân thủ hai giới hạn, và năm 2026 vẫn giữ nguyên:
- Tiền trả nợ hằng tháng, gồm cả bảo hiểm khoản vay, không quá 35 % thu nhập ròng của hộ.
- Thời hạn vay tối đa 25 năm, có thể đến 27 năm khi mua nhà đang xây (VEFA), tự xây nhà, hoặc mua nhà cũ có công trình sửa chữa từ 10 % tổng chi phí.
Ngân hàng được vượt hai giới hạn này cho tối đa 20 % số hồ sơ mỗi quý, phần lớn dành cho người mua nhà ở chính. Đừng tính vào ngoại lệ này khi lập kế hoạch.
Ví dụ: hộ có thu nhập ròng 4.000 €/tháng, không có khoản vay khác. Mức trả tối đa là 1.400 €/tháng, gồm bảo hiểm. Nếu dành khoảng 1.350 € cho gốc và lãi, với lãi suất 3,6 % trên 25 năm, bạn vay được khoảng 265.000 €. Đây là phép tính minh họa; ngân hàng còn xem xét loại hợp đồng lao động, sự ổn định thu nhập, tiền còn lại để sống mỗi tháng và cách bạn quản lý tài khoản.
Lãi suất mùa thu 2026
Theo Observatoire Crédit Logement/CSA, lãi suất trung bình mọi thời hạn là 3,40 % vào tháng 9/2026. Các công ty môi giới vay ghi nhận khoảng 3,5–3,8 % cho thời hạn 20 năm vào tháng 10–11/2026, và xu hướng đang tăng nhẹ. Lãi suất thật của bạn phụ thuộc vào hồ sơ, vốn tự có và ngân hàng.
Vốn tự có: bao nhiêu là đủ
Luật không bắt buộc mức vốn tự có tối thiểu. Trên thực tế, ngân hàng thường muốn bạn tự trả ít nhất phí công chứng và phí bảo lãnh khoản vay, tức khoảng 10 % giá nhà cũ. Vay 100 % hoặc hơn (vay cả phí) vẫn có, nhưng dành cho hồ sơ rất tốt: người trẻ có thu nhập ổn định, tăng nhanh.
“Phí công chứng” thực chất là thuế
Khoản mọi người gọi là phí công chứng (frais de notaire) phần lớn là thuế trả cho tỉnh và xã, chỉ một phần nhỏ là tiền công của công chứng viên.
| Loại nhà | Tổng phí công chứng thường gặp năm 2026 |
|---|---|
| Nhà cũ (ancien) | Khoảng 7–8,5 % giá nhà |
| Nhà mới hoặc đang xây (neuf, VEFA) | Khoảng 2–3 % giá nhà |
Từ 1/4/2025, các tỉnh được tăng phần thuế chuyển nhượng của tỉnh từ 4,5 % lên 5 %. Đến 1/6/2026, 88 trên 100 tỉnh đã tăng; khi đó tổng thuế chuyển nhượng cho nhà cũ khoảng 6,32 % giá nhà. Người mua lần đầu nhà ở chính được miễn phần tăng này và chỉ chịu khoảng 5,81 %. Với nhà 250.000 €, chênh lệch khoảng 1.275 €. Nếu mua cùng vợ hoặc chồng theo chế độ tài sản chung, cả hai phải là người mua lần đầu.
Các khoản khác cần tính
- Phí bảo lãnh khoản vay (caution hoặc thế chấp) và phí hồ sơ ngân hàng.
- Phí môi giới vay nếu dùng, phí môi giới nhà nếu không đã gồm trong giá.
- Chi phí chuyển nhà, sửa chữa, nội thất.
- Một khoản dự phòng cho những tháng đầu.
Bước 2: Chuẩn bị hồ sơ vay và xem mình có được hỗ trợ PTZ không
Xin ý kiến ngân hàng trước khi tìm nhà
Trước khi đi xem nhà, hãy mang hồ sơ đến ngân hàng của mình hoặc một công ty môi giới vay để được đánh giá sơ bộ. Bạn sẽ biết con số thật mình vay được, và có một văn bản xác nhận khả năng vay để đưa cho người bán khi trả giá. Ở thị trường nhiều người tranh mua, người bán thường ưu tiên người mua có hồ sơ tài chính rõ ràng.
Hồ sơ vay thường gồm
- Giấy tờ tùy thân và thẻ cư trú còn hạn.
- Hợp đồng lao động, 3 phiếu lương gần nhất.
- 2 giấy báo thuế thu nhập gần nhất.
- Sao kê 3 tháng gần nhất của tất cả tài khoản.
- Bằng chứng vốn tự có: sổ tiết kiệm, hợp đồng bảo hiểm nhân thọ, giấy tặng cho của gia đình.
- Nếu bạn tự kinh doanh hoặc làm chủ công ty: thường là báo cáo tài chính 2–3 năm gần nhất.
Ngân hàng đọc kỹ sao kê. Tài khoản bị âm thường xuyên, nhiều khoản vay tiêu dùng hoặc chuyển tiền không rõ lý do đều làm hồ sơ yếu đi. Nếu dự định vay mua nhà trong năm tới, hãy giữ tài khoản “sạch” từ bây giờ.
Khoản vay không lãi PTZ
PTZ (prêt à taux zéro) là khoản vay 0 % do Nhà nước hỗ trợ, cộng thêm vào khoản vay chính. Chương trình được kéo dài đến 31/12/2027. Điều kiện chính:
- Người mua lần đầu: không sở hữu nhà ở chính trong 2 năm trước khi vay.
- Thu nhập dưới mức trần, tính theo số người trong hộ và vùng nơi mua nhà.
- Nhà dùng làm nơi ở chính.
- Loại nhà: nhà mới (căn hộ hoặc nhà riêng) được áp dụng trên toàn nước Pháp từ 1/4/2025; nhà cũ chỉ được áp dụng ở vùng B2 và C, với điều kiện chi phí sửa chữa chiếm ít nhất 25 % tổng chi phí.
Số tiền PTZ có thể lên đến 50 % giá trị mua cho hộ thu nhập thấp nhất, giảm dần theo mức thu nhập và loại nhà. Mức trần thu nhập và vùng của từng xã được công bố trên service-public.fr; hãy dùng công cụ mô phỏng chính thức ở đó thay vì tự ước tính.
Ngoài PTZ, một số địa phương và chủ doanh nghiệp (qua chương trình Action Logement) có các khoản vay hỗ trợ riêng. Hỏi phòng nhân sự nơi bạn làm việc và tòa thị chính nơi bạn định mua.
Bước 3: Tìm nhà, đi xem và kiểm tra kỹ
Tìm ở đâu
Phần lớn nhà rao bán nằm trên các trang rao vặt bất động sản lớn, website của các công ty môi giới và của các văn phòng công chứng (nhiều công chứng viên cũng bán nhà). Trước khi đi xem, hãy tra giá bán thật trong khu vực bằng dữ liệu giao dịch công khai của Nhà nước (DVF), để biết giá rao có sát với thị trường không.
Khi đi xem nhà, chú ý
- Đi xem ít nhất hai lần, vào hai thời điểm khác nhau (ban ngày, buổi tối) để nghe tiếng ồn và xem ánh sáng.
- Kiểm tra ẩm mốc, cửa sổ, hệ thống sưởi, bình nước nóng, bảng điện.
- Hỏi lý do bán, nhà đã rao bao lâu, đã có ai trả giá chưa.
- Đi bộ quanh khu: trường học, chợ, phương tiện công cộng, chỗ đỗ xe.
Hồ sơ chẩn đoán kỹ thuật
Người bán bắt buộc phải cung cấp một bộ hồ sơ chẩn đoán kỹ thuật, kèm theo hợp đồng hứa mua bán. Những mục chính:
| Chẩn đoán | Bắt buộc khi |
|---|---|
| Hiệu suất năng lượng (DPE) | Mọi trường hợp |
| Kiểm toán năng lượng | Nhà riêng hoặc tòa nhà một chủ, DPE xếp hạng thấp (E, F, G) |
| Amiăng | Giấy phép xây dựng trước 1997 |
| Chì | Nhà xây trước 1949 |
| Gas, điện | Hệ thống trên 15 năm |
| Mối | Vùng có quyết định của tỉnh |
| Rủi ro tự nhiên, công nghệ, ô nhiễm | Vùng thuộc kế hoạch phòng ngừa rủi ro |
| Xử lý nước thải riêng | Nhà không nối cống chung |
| Tiếng ồn máy bay | Gần sân bay |
Hãy đọc kỹ DPE: nó cho biết chi phí năng lượng ước tính và tiền đề để thương lượng giá. Nếu bạn mua để cho thuê, nhớ rằng nhà xếp hạng G đã bị cấm ký hợp đồng thuê mới từ 2025, và lịch cấm sẽ mở rộng sang F rồi E trong những năm tới.
Mua căn hộ trong khu chung cư: đòi đủ giấy tờ
Với căn hộ, ngoài chẩn đoán, bạn cần nhận các tài liệu của ban quản lý chung cư:
- Diện tích Carrez (diện tích sử dụng được đo theo luật).
- Nội quy chung cư, biên bản đại hội của 3 năm gần nhất.
- Chi phí chung đã trả trong 2 năm trước, và các khoản còn nợ.
- Sổ bảo trì và kế hoạch sửa chữa nhiều năm nếu có.
Đọc kỹ biên bản đại hội. Đây là nơi bạn phát hiện các khoản sửa chữa lớn đã được biểu quyết (mái, mặt tiền, thang máy), tranh chấp giữa cư dân, hoặc tình trạng nhiều chủ hộ không đóng phí. Khi trả giá, hãy thỏa thuận rõ ai trả các khoản sửa chữa đã biểu quyết nhưng chưa thu.
Bước 4: Trả giá và ký hợp đồng hứa mua bán
Gửi đề nghị mua bằng văn bản
Khi đã chọn được nhà, bạn gửi đề nghị mua bằng văn bản (email hoặc thư) qua môi giới hoặc trực tiếp cho người bán: giá đề nghị, thời hạn trả lời, và ghi rõ việc mua phụ thuộc vào việc vay được tiền. Nên kèm văn bản xác nhận khả năng vay từ Bước 2.
Mức trả thấp hơn giá rao bao nhiêu phụ thuộc vào thị trường từng nơi, thời gian nhà đã rao, DPE và các khoản sửa chữa cần làm. Không có tỷ lệ chuẩn; dữ liệu giao dịch DVF là cơ sở tốt nhất để lập luận.
Không đưa tiền cho người bán khi mới gửi đề nghị mua. Tiền đặt cọc chỉ trả khi ký hợp đồng hứa, qua công chứng hoặc đơn vị trung gian có bảo lãnh.
Hai loại hợp đồng hứa
Khi người bán đồng ý, hai bên ký một hợp đồng hứa trước khi ký văn bản chính thức:
| Hứa mua bán song phương (compromis) | Hứa bán đơn phương (promesse unilatérale) | |
|---|---|---|
| Ai cam kết | Cả hai bên | Người bán cam kết; người mua có quyền chọn |
| Phổ biến | Rất phổ biến ở hầu hết các vùng | Hay gặp ở Paris và vùng phụ cận |
| Thủ tục riêng | Không | Nếu ký tay giữa hai bên, phải đăng ký với cơ quan thuế trong 10 ngày, phí 125 € |
Với cả hai loại, người mua thường đặt cọc khoảng 5–10 % giá nhà. Số tiền này được giữ bởi công chứng viên và trừ vào giá khi ký chính thức.
Nên ký hợp đồng hứa tại công chứng viên thay vì ký tay qua môi giới. Bạn có quyền chọn công chứng viên của riêng mình mà không tốn thêm phí: hai công chứng viên chia nhau phí của một người.
10 ngày để đổi ý
Sau khi ký, người mua (không phải là doanh nghiệp) có 10 ngày lịch để rút lại mà không cần giải thích và không mất tiền. Thời hạn tính từ ngày sau khi bạn nhận hợp đồng tận tay, hoặc ngày đầu tiên thư bảo đảm có báo phát được trình cho bạn. Muốn rút lại, gửi thư bảo đảm có báo phát trước khi hết hạn.
Các điều kiện tạm hoãn phải có
Đây là phần quan trọng nhất của hợp đồng hứa, vì nó bảo vệ tiền đặt cọc của bạn:
- Điều kiện vay được tiền: ghi rõ số tiền vay, thời hạn tối đa, lãi suất tối đa. Nếu bị ngân hàng từ chối trong khung này, bạn lấy lại tiền đặt cọc. Luật bắt buộc thời hạn của điều kiện này ít nhất 1 tháng; trên thực tế nên xin 60 ngày trở lên để có thời gian làm hồ sơ.
- Chính quyền địa phương không thực hiện quyền ưu tiên mua (xem bên dưới).
- Nếu cần: được cấp phép xây dựng, không có thế chấp vượt quá giá bán.
Lưu ý: nếu bạn cố tình không nộp hồ sơ vay, hoặc xin vay với điều kiện khác hợp đồng để bị từ chối, bạn có thể mất tiền đặt cọc. Hãy giữ lại các thư từ chối của ngân hàng.
Khi chính quyền có quyền mua trước
Ở nhiều xã, chính quyền có quyền ưu tiên mua nhà đang bán. Công chứng viên sẽ gửi thông báo, và chính quyền có 2 tháng để trả lời. Phần lớn trường hợp họ không thực hiện quyền này, nhưng đây là một lý do khiến thời gian từ hợp đồng hứa đến ký chính thức thường mất khoảng 3 tháng.
Bước 5: Vay tiền, bảo hiểm khoản vay và bảo lãnh
Ngay sau khi ký hợp đồng hứa, bạn nộp hồ sơ vay chính thức. Đây là giai đoạn căng thẳng nhất, vì đồng hồ của điều kiện vay đã bắt đầu chạy.
Nộp nhiều nơi và so sánh đúng chỉ số
Nên gửi hồ sơ cho 2–3 ngân hàng, hoặc qua một công ty môi giới vay. Đừng chỉ so lãi suất: hãy so lãi suất thực tế hằng năm (TAEG), vì nó gồm cả bảo hiểm, phí hồ sơ và phí bảo lãnh. Ngân hàng có thể yêu cầu bạn chuyển lương về đó, nhưng chỉ tối đa 10 năm và phải đổi lại bằng một ưu đãi cụ thể ghi trong hợp đồng.
Bảo hiểm khoản vay: khoản tiết kiệm lớn nhất
Ngân hàng yêu cầu bảo hiểm tử vong và mất khả năng lao động. Bạn không bắt buộc mua bảo hiểm của chính ngân hàng: có thể chọn một công ty bảo hiểm khác nếu mức bảo vệ tương đương, và ngân hàng không được tăng lãi suất vì lý do này. Từ 2022, luật còn cho phép:
- Đổi bảo hiểm khoản vay bất cứ lúc nào, không mất phí.
- Không phải khai báo sức khỏe khi phần vay được bảo hiểm dưới 200.000 € mỗi người và khoản vay kết thúc trước sinh nhật 60 tuổi.
Với người trẻ, khỏe, không hút thuốc, chọn bảo hiểm bên ngoài thường rẻ hơn đáng kể so với bảo hiểm nhóm của ngân hàng. Hãy xin báo giá trước khi ký.
Bảo lãnh hay thế chấp
Ngân hàng cần một hình thức bảo đảm cho khoản vay:
| Bảo lãnh (caution) | Thế chấp (hypothèque) | |
|---|---|---|
| Cách hoạt động | Một tổ chức chuyên biệt đứng ra bảo lãnh | Nhà được đăng ký thế chấp tại cơ quan đăng ký đất đai, qua công chứng |
| Khi trả hết nợ | Thường được hoàn lại một phần phí | Không hoàn lại |
| Bán nhà trước hạn | Không phải làm thủ tục xóa | Phải trả phí xóa thế chấp |
| Phù hợp | Người làm công ăn lương có hồ sơ tốt | Khi tổ chức bảo lãnh từ chối, hoặc có nguồn thu nhập khó đánh giá |
Nhận đề nghị vay: 10 ngày suy nghĩ bắt buộc
Khi ngân hàng đồng ý, bạn nhận đề nghị vay chính thức. Ngân hàng phải giữ đề nghị này ít nhất 30 ngày. Bạn không được ký chấp nhận trước ngày thứ 11 kể từ khi nhận. Nhớ tính khoảng thời gian này vào lịch, vì công chứng viên cần nhận tiền từ ngân hàng trước ngày ký chính thức.
Thực tế, từ lúc nộp hồ sơ đến khi có đề nghị vay và hết 10 ngày suy nghĩ thường mất từ 6 đến 10 tuần, lâu hơn nếu phải chờ thẩm định bảo hiểm sức khỏe.
Bước 6: Ký chính thức tại công chứng và nhận chìa khóa
Công chứng viên làm gì trong thời gian chờ
Giữa hợp đồng hứa và ngày ký chính thức, công chứng viên kiểm tra quyền sở hữu của người bán, các khoản thế chấp còn đăng ký trên nhà, quy hoạch, quyền ưu tiên mua của chính quyền, và với căn hộ thì xin ban quản lý chung cư bản xác nhận công nợ của người bán. Bạn sẽ nhận bản dự thảo văn bản mua bán vài ngày trước buổi ký; hãy đọc và hỏi lại những điểm chưa hiểu.
Chuyển tiền cho công chứng
Công chứng viên sẽ gửi thông báo số tiền bạn cần chuyển: phần vốn tự có còn lại cộng phí công chứng. Khoản vay do ngân hàng chuyển thẳng cho công chứng. Một số điểm cần biết:
- Tiền trên 3.000 € phải chuyển khoản, không dùng séc hay tiền mặt.
- Chuyển trước ngày ký vài ngày để tiền kịp về tài khoản công chứng.
- Cảnh giác lừa đảo đổi số tài khoản: luôn gọi điện cho văn phòng công chứng qua số đã biết để xác nhận số tài khoản trước khi chuyển, kể cả khi email trông có vẻ chính thức.
Ngày ký
Trước buổi ký, nên đi xem nhà lần cuối để chắc nhà đã được dọn trống và đúng tình trạng như lúc ký hợp đồng hứa. Tại văn phòng công chứng, công chứng viên đọc lại những phần chính của văn bản, các bên ký (thường là ký điện tử trên màn hình), và bạn nhận chìa khóa ngay hôm đó.
Nếu bạn không thể có mặt, ví dụ đang ở Việt Nam, có thể ký giấy ủy quyền cho một nhân viên của văn phòng công chứng hoặc người thân. Hãy hỏi công chứng viên sớm về thủ tục và giấy tờ cần thể khi ủy quyền từ nước ngoài.
Sau ngày ký
Công chứng viên đăng ký giao dịch tại cơ quan đăng ký đất đai. Bạn nhận ngay một giấy xác nhận đã mua nhà (hữu ích để làm các thủ tục điện, nước, bảo hiểm). Bản văn bản sở hữu chính thức thường đến sau vài tháng. Nếu tiền ứng trước cho phí công chứng dư, công chứng viên hoàn lại phần chênh lệch khi quyết toán.
Sau khi mua: thuế, bảo hiểm và chi phí hằng năm
Những chi phí này không lớn bằng tiền trả nợ, nhưng phải tính vào ngân sách ngay từ đầu.
Thuế
- Thuế nhà đất (taxe foncière): do người sở hữu ngày 1/1 trả cho cả năm. Năm mua nhà, công chứng viên thường ghi trong văn bản việc bạn hoàn lại cho người bán phần tương ứng với số ngày bạn sở hữu. Mức thuế khác nhau rất nhiều giữa các xã; hãy hỏi người bán giấy báo thuế năm trước khi trả giá.
- Nhà mới xây: có thể được giảm thuế nhà đất trong 2 năm đầu, tùy quyết định của xã, với điều kiện khai báo với cơ quan thuế trong 90 ngày sau khi hoàn thành.
- Thuế cư trú (taxe d’habitation): đã bị bãi bỏ cho nhà ở chính, nhưng vẫn áp dụng cho nhà thứ hai.
- Khai báo tình trạng sử dụng: chủ nhà phải khai trên mục quản lý bất động sản của impots.gouv.fr nhà dùng để ở, cho thuê hay bỏ trống. Sau khi mua, nhớ cập nhật mục này.
- Khi bán lại: lãi từ việc bán nhà ở chính được miễn thuế thu nhập từ chuyển nhượng. Đây là một lợi thế lớn so với nhà đầu tư.
Bảo hiểm nhà
Nếu mua căn hộ trong chung cư, luật bắt buộc bạn có bảo hiểm trách nhiệm dân sự. Với nhà riêng ở làm nơi ở chính, luật không bắt buộc, nhưng ngân hàng thường yêu cầu và bạn nên có. Hãy ký hợp đồng bảo hiểm có hiệu lực từ ngày ký chính thức; công chứng viên hoặc ngân hàng có thể hỏi giấy chứng nhận.
Chi phí thường xuyên
- Phí chung cư: trả theo quý, mức phụ thuộc vào dịch vụ (thang máy, người gác, sưởi tập thể).
- Các khoản sửa chữa lớn được đại hội chung cư biểu quyết.
- Bảo trì nồi hơi hằng năm (bắt buộc với loại nồi hơi phổ biến).
- Khoản dự phòng sửa chữa, đặc biệt với nhà riêng.
Một cách làm đơn giản: cộng thuế nhà đất, phí chung cư, bảo hiểm và dự phòng sửa chữa rồi chia cho 12. Đó là số tiền bạn phải trả thêm mỗi tháng ngoài tiền trả nợ.
Lưu ý riêng cho người Việt
Người nước ngoài được mua nhà, khó khăn nằm ở khoản vay
Luật Pháp không hạn chế người nước ngoài mua nhà. Điểm khó là vay ngân hàng: ngoài thu nhập, ngân hàng xem loại và thời hạn thẻ cư trú. Thẻ cư trú nhiều năm hoặc thẻ 10 năm thường thuận lợi hơn thẻ 1 năm. Nếu thẻ của bạn sắp hết hạn, nên gia hạn xong rồi hãy nộp hồ sơ vay.
Tiền từ Việt Nam: phải chứng minh được nguồn gốc
Ngân hàng và công chứng viên đều có nghĩa vụ pháp lý chống rửa tiền: họ phải kiểm tra nguồn gốc của mọi khoản tiền dùng để mua nhà. Tiền mặt gần như không thể dùng được. Nếu gia đình ở Việt Nam hỗ trợ:
- Chuyển qua ngân hàng, từ tài khoản mang tên người tặng, đến tài khoản của bạn ở Pháp. Tránh chuyển qua người trung gian hoặc chia nhỏ qua nhiều người.
- Chuẩn bị giấy tờ chứng minh tiền của người tặng từ đâu ra (sao kê, hợp đồng bán tài sản, sổ tiết kiệm), dịch sang tiếng Pháp.
- Chuyển tiền sớm, trước khi nộp hồ sơ vay, để tiền đã nằm sẵn trên tài khoản và có đủ giấy tờ đi kèm.
- Phía Việt Nam có quy định riêng về chuyển ngoại tệ ra nước ngoài; hỏi ngân hàng bên Việt Nam trước về giấy tờ họ yêu cầu.
Tiền cha mẹ tặng: khai báo và dùng đúng mức miễn thuế
Nếu bạn là cư dân thuế tại Pháp, tiền cha mẹ ở Việt Nam tặng có thể thuộc diện thuế tặng cho của Pháp. Tin tốt là các mức miễn thuế khá rộng:
| Khoản miễn | Mức | Điều kiện chính |
|---|---|---|
| Miễn thông thường cha mẹ → con | 100.000 € mỗi cha hoặc mẹ | Tính lại sau mỗi 15 năm |
| Tặng tiền trong gia đình | 31.865 € mỗi người tặng | Người tặng dưới 80 tuổi, người nhận đã trưởng thành |
| Tặng tiền mua nhà mới hoặc cải tạo năng lượng | 100.000 € mỗi người tặng, tối đa 300.000 € mỗi người nhận | Tặng trong khoảng 15/2/2025 – 31/12/2026, dùng để mua nhà mới hoặc đang xây làm nơi ở chính (hoặc cải tạo năng lượng) trong 6 tháng, giữ nhà ít nhất 5 năm |
Khoản miễn thứ ba có hạn đến 31/12/2026; tại thời điểm viết bài, đề xuất gia hạn vẫn đang được Quốc hội thảo luận. Nếu bạn mua nhà cũ, khoản này chỉ áp dụng cho phần tiền dùng để cải tạo năng lượng, không áp dụng cho giá mua.
Từ 1/1/2026, việc khai báo tặng cho tiền phải làm trực tuyến trên impots.gouv.fr. Khai báo ngay sau khi nhận tiền: đây vừa là nghĩa vụ, vừa là giấy tờ mà ngân hàng và công chứng viên sẽ hỏi. Với số tiền lớn, nên nhờ công chứng viên kiểm tra trước cách kết hợp các mức miễn cho đúng trường hợp của mình.
Giấy tờ hộ tịch và cách đứng tên
- Nếu bạn kết hôn tại Việt Nam, công chứng viên sẽ cần giấy đăng ký kết hôn và giấy khai sinh có bản dịch công chứng để xác định chế độ tài sản vợ chồng. Chuẩn bị ngay từ khi ký hợp đồng hứa, vì việc dịch thuật có thể mất thời gian.
- Nếu mua chung mà chưa kết hôn, hãy ghi rõ tỷ lệ sở hữu của mỗi người theo số tiền đóng góp trong văn bản mua bán. Ghi rõ từ đầu giúp tránh tranh chấp nếu sau này hai người chia tay hoặc bán nhà.
Ngôn ngữ
Mọi giấy tờ đều bằng tiếng Pháp và có hệ quả pháp lý. Nếu chưa thạo tiếng Pháp, hãy nói với công chứng viên ngay từ đầu; họ có thể yêu cầu có người phiên dịch tại buổi ký để bảo đảm bạn hiểu nội dung mình ký. Đừng ký bất cứ điều gì bạn chưa hiểu, kể cả đề nghị mua.
Câu hỏi thường gặp
Có thẻ cư trú tạm thời thì có mua nhà ở Pháp được không?
Được. Luật không hạn chế người nước ngoài mua nhà. Nếu mua bằng tiền mình có sẵn, thẻ cư trú gần như không ảnh hưởng. Nếu cần vay, ngân hàng sẽ xem xét loại và thời hạn thẻ cùng với công việc của bạn.
Cần bao nhiêu vốn tự có để vay mua nhà?
Luật không quy định mức tối thiểu. Trên thực tế, ngân hàng thường muốn bạn tự trả phí công chứng và phí bảo lãnh, khoảng 10 % giá nhà cũ. Vốn tự có càng nhiều, lãi suất càng dễ thương lượng.
Từ lúc trả giá đến lúc nhận chìa khóa mất bao lâu?
Thường khoảng 3 tháng từ khi ký hợp đồng hứa đến khi ký chính thức, cộng vài tuần từ lúc trả giá đến lúc ký hợp đồng hứa. Thời gian tìm nhà thì tùy từng người.
Đã ký hợp đồng hứa, có rút lại được không?
Trong 10 ngày đầu: được, không cần lý do và không mất tiền. Sau đó, chỉ khi một điều kiện tạm hoãn không được đáp ứng, ví dụ ngân hàng từ chối cho vay theo đúng điều kiện ghi trong hợp đồng. Rút lại ngoài các trường hợp này thì bạn có thể mất tiền đặt cọc.
Tự kinh doanh hoặc làm chủ tiệm có vay được không?
Được, nhưng hồ sơ khó hơn người làm công ăn lương. Ngân hàng thường muốn xem 2–3 năm báo cáo tài chính hoặc doanh thu đã khai báo, và thu nhập ổn định qua các năm. Với hồ sơ loại này, đi qua môi giới vay hoặc ngân hàng đang quản lý tài khoản doanh nghiệp của bạn thường giúp ích.
Kết luận
Mua nhà ở Pháp không khó với người Việt, nếu bạn đi đúng thứ tự: biết mình vay được bao nhiêu trước khi đi xem nhà, đọc kỹ hồ sơ chẩn đoán và biên bản chung cư, ký hợp đồng hứa có điều kiện vay rõ ràng, so sánh khoản vay theo lãi suất thực tế và bảo hiểm, rồi chuẩn bị tiền và giấy tờ sớm cho ngày ký.
Với người Việt, hai điểm hay khiến hồ sơ bị chậm là thời hạn thẻ cư trú và tiền chuyển từ Việt Nam không có đủ giấy tờ. Lo hai việc này từ trước khi tìm nhà, bạn sẽ tiết kiệm được nhiều tuần chờ đợi.
Và nếu bạn định mua nhà mới với sự hỗ trợ của gia đình, hãy xem kỹ khoản miễn thuế tặng cho 100.000 € đang có hạn đến 31/12/2026.
Lưu ý miễn trừ
Bài viết mang tính thông tin, không phải tư vấn tài chính, pháp lý hay thuế cá nhân. Các số liệu (lãi suất, phí công chứng, điều kiện PTZ, mức miễn thuế) được cập nhật đến tháng 11/2026 và có thể thay đổi theo luật tài chính hằng năm và thị trường. Trước khi ký bất kỳ giấy tờ nào, hãy hỏi ý kiến công chứng viên, ngân hàng hoặc chuyên gia phù hợp với trường hợp của bạn.
Nguồn tham khảo
- Selectra, Frais de notaire : primo-accédants et hausse des droits de mutation — https://selectra.info/finance/actualites/marche/frais-notaire-primo-accedant-exoneration-hausse
- CPIM, Droits de mutation immobilier 2026 — https://www.cpim.fr/droits-mutation-immobilier-2026/
- SeLoger, PTZ 2026 : ce qui change pour l’achat — https://edito.seloger.com/financement/aides-financieres/ptz-2026-change-achat-article-22718.html
- Cafpi, Budget 2026 : plafonds du prêt à taux zéro — https://www.cafpi.fr/credit-immobilier/actualites/budget-2026-plafonds-pret-a-taux-zero-augmentent-pour-soutenir-primo-accedants
- Pretto, Analyse des taux immobiliers novembre 2026 — https://www.pretto.fr/taux-immobilier/historique-taux-immobilier/2026/analyse-taux-immobilier-novembre-2026/
- Weblex, Indice du taux moyen des crédits immobiliers 2026 — https://www.weblex.fr/chiffres-cles/indice-du-taux-moyen-des-credits-immobiliers-annee-2026
- Pretto, Les règles du HCSF — https://www.pretto.fr/pret-immobilier/hcsf/
- Cafpi, HCSF 2026 : pas d’assouplissement — https://www.cafpi.fr/credit-immobilier/actualites/hcsf-2026-pas-d-assouplissement-des-regles-du-credit-immobilier-ce-que-cela-change-pour-votre-projet
- MAIF, Délai de rétractation du compromis de vente — https://www.maif.fr/habitation/guide-achat-immobilier/delai-retractation-compromis-vente
- LegalPlace, Délai de rétractation du compromis — https://www.legalplace.fr/guides/delai-retractation-compromis-de-vente
- Laforêt, Condition suspensive — https://www.laforet.com/blog/vente/condition-suspensive-quel-impact-sur-un-contrat-de-vente
- La finance pour tous, Les diagnostics indispensables à la vente — https://lafinancepourtous.com/pratique/immobilier/vendre-son-bien-immobilier/les-diagnostics-indispensables/
- Laforêt, Audit énergétique pour les biens classés E — https://www.laforet.com/agence-immobiliere/illkirch/blog/actualite/audit-energetique-obligation-pour-les-biens-classes-e-a-compter-du-1er-janvier-2025
- Chambre des notaires de Paris, Virement obligatoire au-delà de 3 000 € — https://paris.notaires.fr/fr/actualites/le-virement-bancaire-obligatoire-dans-les-etudes-notariales-au-dela-de-3000-euros
- Action Logement, Le prêt accession — https://www.actionlogement.fr/le-pret-accession
- impots.gouv.fr, Règles applicables en matière de donation (international) — https://www.impots.gouv.fr/international-particulier/questions/quelles-sont-les-regles-applicables-en-matiere-de-donation-pour
- Notaires de France, Comment est imposée une donation — https://www.notaires.fr/fr/comment-est-imposee-une-donation
- Légifiscal, Nouveaux dons d’argent exonérés pour l’immobilier — https://www.legifiscal.fr/transmission/donations/nouveaux-dons-argent-exoneres-famille-immobilier.html
- Selectra, Don de 100 000 € pour le logement : amendement de prolongation — https://selectra.info/finance/actualites/marche/don-100000-euros-logement-31-decembre-amendement
- Legare, Le don manuel — https://legare.fr/donation/don-manuel/
- Actu-Juridique, Les notaires mobilisés dans la lutte contre le blanchiment — https://www.actu-juridique.fr/fiscalite/fiscal-finances/les-notaires-mobilises-dans-la-lutte-contre-le-blanchiment-de-capitaux/