Tối ưu thuế ở Pháp cho người Việt: 12 cách hợp pháp
Tối ưu thuế ở Pháp cho người Việt: 12 cách hợp pháp 2026

Nhiều người Việt ở Pháp đóng thuế nhiều hơn mức cần thiết, không phải vì thu nhập cao, mà vì không biết các khoản luật cho phép trừ. Ngược lại, cũng có người nghe truyền miệng “cứ gửi tiền về cho bố mẹ là được trừ thuế”, khai theo, rồi bị cơ quan thuế truy thu kèm tiền phạt vì không chứng minh được.
Bài này gom các cách giảm thuế hợp pháp phổ biến nhất cho người Việt ở Pháp: từ khoản tiền nuôi bố mẹ ở Việt Nam, các khoản khấu trừ và tín dụng thuế cho gia đình, đến tiết kiệm, đầu tư, bất động sản và kinh doanh. Mỗi cách đều có điều kiện và chứng từ đi kèm. Số liệu áp dụng cho tờ khai năm 2026 (thu nhập 2025) và các khoản chi trong năm 2026, trừ khi ghi khác.
Tóm tắt nhanh: 6 cách nhiều người Việt bỏ sót
- Tiền nuôi bố mẹ, ông bà ở Việt Nam đang khó khăn: được trừ khỏi thu nhập, không có trần cố định, nhưng phải chứng minh bố mẹ thật sự thiếu thốn và tiền chuyển thẳng cho họ.
- Chi phí đi làm thực tế (xa nơi làm việc, đi xe riêng): có thể trừ nhiều hơn mức 10 % tự động.
- Góp vào quỹ hưu trí cá nhân (PER): trừ khỏi thu nhập, đến 37.680 € năm 2026 với người làm công.
- Từ thiện cho tổ chức giúp người khó khăn: giảm thẳng 75 % số tiền, đến 2.000 €.
- Thuê giúp việc, gửi trẻ dưới 6 tuổi: hoàn lại 50 % chi phí, kể cả khi bạn không phải đóng thuế.
- Sổ tiết kiệm nhà nước (Livret A, LDDS, LEP) và PEA trên 5 năm: lãi không bị tính thuế thu nhập.
Tối ưu thuế khác gian lận ở đâu
Tối ưu thuế là dùng đúng các khoản luật cho phép, khai trung thực và giữ chứng từ. Gian lận là khai khoản không có thật, không đủ điều kiện, hoặc giấu thu nhập. Ranh giới nằm ở chứng từ: mọi khoản bạn khai để giảm thuế, cơ quan thuế có quyền yêu cầu chứng minh trong nhiều năm sau. Không có chứng từ, khoản giảm bị bác và bạn phải trả lại, kèm tiền chậm nộp và có thể cả tiền phạt.
Hiểu cách tính thuế trước khi tối ưu
Biểu thuế 2026 (áp dụng cho thu nhập 2025)
Thuế thu nhập ở Pháp tính theo bậc, trên thu nhập chịu thuế chia cho số phần gia đình (parts):
| Thu nhập chịu thuế cho mỗi phần | Thuế suất bậc |
|---|---|
| Đến 11.600 € | 0 % |
| 11.601 € đến 29.579 € | 11 % |
| 29.580 € đến 84.577 € | 30 % |
| 84.578 € đến 181.917 € | 41 % |
| Trên 181.917 € | 45 % |
Số phần gia đình: mỗi người lớn 1 phần; hai con đầu mỗi con thêm nửa phần; từ con thứ ba mỗi con thêm 1 phần. Lợi ích từ mỗi nửa phần thêm bị giới hạn ở 1.807 € năm 2026.
Bậc thuế cao nhất của bạn (taux marginal, ghi trên giấy báo thuế) là con số quan trọng nhất để tối ưu: nó cho biết mỗi 100 € thu nhập được trừ giúp bạn tiết kiệm bao nhiêu.
Ba loại ưu đãi khác nhau
| Loại | Cách hoạt động | Ví dụ, nếu bạn ở bậc 30 % |
|---|---|---|
| Khấu trừ khỏi thu nhập (déduction) | Giảm thu nhập chịu thuế; tiết kiệm = số tiền × bậc thuế | Trừ 1.000 € tiền nuôi bố mẹ → tiết kiệm khoảng 300 € |
| Giảm thuế (réduction d’impôt) | Trừ thẳng vào tiền thuế; không hoàn lại nếu thuế đã về 0 | Từ thiện 100 € → giảm 75 € hoặc 66 € |
| Tín dụng thuế (crédit d’impôt) | Trừ vào tiền thuế; phần dư được nhà nước trả lại | Giúp việc 1.000 € → nhận lại 500 €, kể cả khi không đóng thuế |
Hệ quả thực tế: khấu trừ càng có lợi khi bậc thuế càng cao. Người ở bậc 0 % không được lợi gì từ khấu trừ hay giảm thuế, nhưng vẫn nhận được tín dụng thuế.
Tổng các ưu đãi kiểu giảm thuế và tín dụng thuế (trừ một số khoản như từ thiện) bị giới hạn chung ở 10.000 € mỗi năm cho mỗi hộ thuế.
Gửi tiền nuôi bố mẹ ở Việt Nam: được trừ thuế, nhưng có điều kiện
Đây là khoản nhiều người Việt hỏi nhất, và cũng hay bị hiểu sai nhất. Câu trả lời ngắn: có, tiền bạn gửi nuôi bố mẹ ở Việt Nam có thể được trừ khỏi thu nhập chịu thuế ở Pháp. Nhưng không phải cứ gửi tiền là được trừ. Luật Pháp coi đây là nghĩa vụ cấp dưỡng (obligation alimentaire): con cái phải nuôi cha mẹ khi cha mẹ đang thiếu thốn. Khoản được trừ là khoản thực hiện nghĩa vụ đó, không phải mọi khoản tiền gửi về nhà.
Ai được tính
- Được: bố mẹ, ông bà, bố mẹ vợ hoặc chồng, và theo chiều ngược lại là con cháu.
- Không được: anh chị em, cô dì chú bác, anh chị em họ. Tiền gửi cho những người này không được trừ.
4 điều kiện
- Người nhận đang thiếu thốn so với chi phí sinh hoạt ở nơi họ sống: thu nhập riêng (lương hưu, trợ cấp, tiền thuê nhà…) không đủ cho nhu cầu thiết yếu.
- Số tiền tương xứng với nhu cầu của người nhận và thu nhập của bạn. Luật không đặt trần cố định, nhưng gửi số tiền vượt xa nhu cầu thực tế sẽ bị bác phần dư.
- Tiền thực sự đến tay người nhận, hoặc bạn trả thẳng các chi phí cho họ (viện phí, thuốc men, nhà dưỡng lão…).
- Chứng minh được quan hệ cha mẹ – con bằng giấy tờ hộ tịch.
Chứng từ cần giữ
| Cần chứng minh | Ví dụ chứng từ |
|---|---|
| Đã chuyển tiền | Sao kê ngân hàng thể hiện chuyển khoản thẳng vào tài khoản của bố mẹ; hóa đơn viện phí, thuốc bạn đã trả |
| Bố mẹ thiếu thốn | Giấy tờ về thu nhập của bố mẹ (lương hưu hoặc xác nhận không có lương hưu), hóa đơn chi phí y tế, giấy tờ cho thấy chi phí sinh hoạt |
| Quan hệ gia đình | Giấy khai sinh của bạn ghi tên bố mẹ |
Giấy tờ bằng tiếng Việt phải được dịch sang tiếng Pháp bởi cơ quan được công nhận (đại sứ quán, lãnh sự quán) hoặc dịch giả tuyên thệ. Bạn không nộp kèm tờ khai, nhưng phải xuất trình được nếu cơ quan thuế yêu cầu.
Lỗi làm mất quyền trừ thuế
- Gửi qua người trung gian. Cơ quan thuế ghi rõ: chuyển tiền cho người thứ ba để người đó đưa lại cho bố mẹ không được coi là chứng từ hợp lệ, kể cả khi người đó là người trong gia đình. Gửi nhờ anh chị em, gửi qua tiệm vàng, chuyển tay qua người quen đều có nguy cơ bị bác.
- Không có giấy tờ về hoàn cảnh của bố mẹ. Tòa án hành chính đã bác khoản trừ của những người không chứng minh được cha mẹ thiếu thốn, và chấp nhận khi có đủ bằng chứng.
- Khai số tiền không khớp với sao kê ngân hàng.
Cách khai
Ghi tổng số tiền cả năm vào ô 6GU của tờ khai thu nhập (mục các khoản trợ cấp khác). Khoản này được trừ khỏi tổng thu nhập trước khi tính thuế. Theo cơ quan thuế Pháp, ở phía bố mẹ, số tiền nhận được có thể bị coi là thu nhập chịu thuế tùy luật thuế của nước họ sống.
Ví dụ: bạn chuyển khoản thẳng cho mẹ 300 €/tháng, tức 3.600 €/năm, có đủ giấy tờ chứng minh mẹ không có lương hưu và phải điều trị bệnh. Nếu bậc thuế cao nhất của bạn là 30 %, khoản trừ này giúp giảm khoảng 1.080 € thuế mỗi năm.
Nếu bố mẹ sang ở cùng bạn tại Pháp
Nếu bạn cho bố mẹ ở cùng nhà và lo ăn ở, bạn được trừ khoản khoán 4.075 € mỗi người mỗi năm (thu nhập 2025) mà không cần chứng từ chi tiêu, miễn là người đó thiếu thốn. Không được cộng thêm khoản này với tín dụng thuế thuê giúp việc cho chính người đó.
Các khoản khấu trừ khỏi thu nhập khác
Chi phí đi làm thực tế thay cho mức 10 % tự động
Với lương, cơ quan thuế tự trừ 10 % cho chi phí đi làm (có mức tối thiểu và tối đa). Nếu chi phí thật của bạn cao hơn, bạn có thể khai chi phí thực tế (frais réels) thay thế. Thường có lợi khi:
- Bạn đi làm xa bằng xe riêng: tính theo bảng giá mỗi km do nhà nước công bố, tùy công suất xe. Thông thường chỉ được tính tối đa 40 km một chiều, trừ khi có lý do chính đáng.
- Bạn phải ăn trưa ngoài vì không thể về nhà và không có căng tin.
- Bạn mua dụng cụ, quần áo bảo hộ, đi học nâng cao nghề nghiệp bằng tiền riêng.
Khi chọn chi phí thực tế, bạn phải giữ chứng từ (thường 3 năm) và từ bỏ mức 10 %. Hãy tính trước: chỉ chọn chi phí thực tế khi tổng của bạn cao hơn mức 10 %.
Góp vào quỹ hưu trí cá nhân (PER)
Tiền bạn tự nguyện góp vào PER được trừ khỏi thu nhập chịu thuế, trong một hạn mức hằng năm (in sẵn trên giấy báo thuế, mục « plafond épargne retraite »):
| Đối tượng | Hạn mức cho tiền góp năm 2026 |
|---|---|
| Người làm công | 10 % thu nhập nghề nghiệp năm 2025; tối thiểu 4.710 €, tối đa 37.680 € |
| Người tự doanh | Công thức riêng; tối thiểu 4.806 €, tối đa 88.911 € |
Phần hạn mức chưa dùng của một số năm trước được cộng dồn (con số tổng in trên giấy báo thuế). Lưu ý quan trọng: tiền trong PER bị khóa đến khi nghỉ hưu (trừ vài trường hợp như mua nhà ở chính), và khi rút ra bạn sẽ đóng thuế. PER có lợi nhất khi bậc thuế hiện tại của bạn cao hơn bậc thuế dự kiến lúc nghỉ hưu. Người ở bậc 0 % hoặc 11 % thường không nên ưu tiên PER.
Trợ cấp cho con đã trưởng thành
Nếu con trên 18 tuổi không còn tính vào hộ thuế của bạn mà bạn vẫn nuôi (đang học, thất nghiệp), bạn có thể trừ khoản trợ cấp cho con trong một hạn mức hằng năm, hoặc chọn tiếp tục tính con vào hộ thuế để được thêm phần gia đình. Nếu con ở cùng nhà, khoản khoán cho ăn ở là 4.075 € (thu nhập 2025). Nên chạy thử cả hai cách trên trình mô phỏng của impots.gouv.fr để chọn cách có lợi hơn.
Giảm thuế và tín dụng thuế cho gia đình
Từ thiện
| Loại tổ chức nhận | Mức giảm | Giới hạn |
|---|---|---|
| Tổ chức giúp người khó khăn (bữa ăn, chỗ ở, chăm sóc miễn phí) hoặc nạn nhân bạo lực gia đình | 75 % số tiền | 2.000 € tiền cho mỗi năm (với khoản cho từ 14/10/2025); phần vượt chuyển sang mức 66 % |
| Các tổ chức vì lợi ích chung khác | 66 % số tiền | Tổng số tiền cho tối đa 20 % thu nhập chịu thuế |
Ví dụ: cho 400 € một tổ chức phát bữa ăn miễn phí, bạn được giảm 300 € thuế; số tiền thực sự bỏ ra chỉ 100 €. Phải có biên nhận của tổ chức. Từ thiện cho người hoặc hội ở Việt Nam không nằm trong ưu đãi này, trừ khi qua một tổ chức đủ điều kiện ở Pháp hoặc Liên minh châu Âu.
Thuê người làm việc tại nhà
Dọn dẹp, trông trẻ tại nhà, dạy kèm, làm vườn, giúp người già: bạn được tín dụng thuế 50 % chi phí, trên tối đa 12.000 €/năm (tăng 1.500 € cho mỗi con hoặc người trên 65 tuổi trong hộ, tối đa 15.000 €; năm đầu thuê có thể đến 15.000 €). Nghĩa là tối đa 6.000 € được hoàn mỗi năm trong trường hợp thường. Người làm phải được khai báo (qua CESU hoặc công ty dịch vụ được công nhận). Trả tiền mặt không khai báo thì không được gì và còn vi phạm luật lao động.
Gửi trẻ dưới 6 tuổi ngoài nhà
Nhà trẻ, bảo mẫu được công nhận, giữ trẻ ngoài giờ học, trung tâm vui chơi: tín dụng thuế 50 % trên tối đa 3.500 € mỗi con, tức đến 1.750 € mỗi con mỗi năm. Tính trên phần bạn thực trả sau khi trừ trợ cấp của CAF.
Con đi học
Giảm thuế cố định cho mỗi con đang học: 61 € (trung học cơ sở), 153 € (trung học phổ thông), 183 € (đại học, cao đẳng). Nhiều gia đình quên đánh dấu ô này.
Tiết kiệm và đầu tư: chọn đúng “vỏ” để giữ tiền
Từ 1/1/2026, phần đóng góp xã hội trên thu nhập từ vốn (lãi, cổ tức, lãi chứng khoán) tăng từ 17,2 % lên 18,6 %, đưa thuế khoán (flat tax) lên 31,4 %. Riêng assurance-vie, PEL/CEL và thu nhập bất động sản vẫn giữ 17,2 %. Chọn đúng loại tài khoản vì thế quan trọng hơn trước.
| Sản phẩm | Thuế thu nhập trên lãi | Đóng góp xã hội | Ghi chú |
|---|---|---|---|
| Livret A, LDDS, LEP | Miễn | Miễn | Có trần gửi; LEP dành cho người thu nhập thấp |
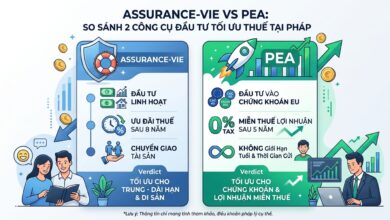
| PEA giữ trên 5 năm | Miễn | 18,6 % trên phần lãi | Chỉ cổ phiếu châu Âu và quỹ đủ điều kiện |
| PEA rút trước 5 năm | 12,8 % | 18,6 % | Rút trước 5 năm thường phải đóng tài khoản |
| Assurance-vie trên 8 năm | Miễn trên 4.600 € lãi rút ra mỗi năm (9.200 € cho cặp vợ chồng); phần vượt 7,5 % (nếu tổng tiền góp dưới 150.000 €) | 17,2 % | Còn có lợi thế khi để lại tài sản |
| Tài khoản chứng khoán thường | 12,8 % | 18,6 % | Tổng 31,4 % |
Thuế khoán hay biểu thuế?
Mặc định, lãi và cổ tức chịu thuế khoán 12,8 % (cộng đóng góp xã hội). Nếu bậc thuế cao nhất của bạn là 0 % hoặc 11 %, chọn tính theo biểu thuế thường có lợi hơn, nhất là với cổ tức vì được trừ 40 % trước khi tính thuế. Lưu ý: lựa chọn này áp dụng cho toàn bộ thu nhập từ vốn trong năm, không chọn riêng từng khoản. Trình mô phỏng của impots.gouv.fr cho phép so sánh hai cách.
Thứ tự gợi ý
- Quỹ dự phòng trong Livret A, LDDS (và LEP nếu đủ điều kiện).
- Đầu tư dài hạn vào cổ phiếu: PEA trước tài khoản chứng khoán thường.
- Tiền để lâu dài, muốn linh hoạt và tính chuyện để lại cho con: assurance-vie.
- Bậc thuế cao và tiền không cần đến trước khi nghỉ hưu: PER.
Đây là hướng chung về thuế, không phải lời khuyên đầu tư cá nhân. Mọi khoản đầu tư (trừ sổ tiết kiệm nhà nước) đều có rủi ro mất vốn.
Bất động sản ở Pháp
Nhà ở chính: bán không bị đánh thuế lãi
Khi bán căn nhà đang là nơi ở chính của bạn, phần lãi (giá bán trừ giá mua) được miễn thuế. Đây là ưu đãi lớn nhất của người sở hữu nhà, nhưng chỉ áp dụng cho nơi bạn thực sự sống.
Cho thuê không nội thất: thâm hụt đất đai
Nếu bạn cho thuê nhà không nội thất và khai theo chế độ thực tế (réel), các chi phí như sửa chữa, phí quản lý, thuế đất có thể vượt tiền thuê, tạo ra thâm hụt đất đai (déficit foncier). Phần thâm hụt này được trừ vào tổng thu nhập của bạn, tối đa 10.700 € mỗi năm.
- Mức này được nâng lên 21.400 € cho chi phí cải tạo năng lượng đưa căn nhà từ hạng E, F hoặc G lên hạng A đến D, với chi phí trả trong giai đoạn 2026–2027.
- Lãi vay không được tính vào phần trừ vào tổng thu nhập.
- Bạn phải tiếp tục cho thuê ít nhất 3 năm sau đó.
Chế độ người cho thuê tư nhân (mới từ 2026)
Luật tài chính 2026 tạo ra chế độ mới (statut du bailleur privé), áp dụng cho các giao dịch mua từ 21/2/2026 đến 31/12/2028: mua căn hộ mới trong tòa nhà chung cư, hoặc nhà cũ có cải tạo, cho thuê không nội thất làm nơi ở chính của người thuê ít nhất 9 năm, tuân thủ trần giá thuê và trần thu nhập người thuê. Đổi lại, bạn được khấu hao giá trị căn nhà, trong giới hạn 8.000 €, 10.000 € hoặc 12.000 € mỗi năm tùy mức giá thuê bạn cam kết. Đây là cam kết dài hạn; hãy tính kỹ với cố vấn trước khi mua chỉ vì ưu đãi thuế.
Cho thuê có nội thất (LMNP)
Chủ cho thuê có nội thất theo chế độ thực tế vẫn được khấu hao căn nhà và đồ đạc, nên thường đóng ít hoặc không đóng thuế trên tiền thuê trong nhiều năm. Từ các giao dịch bán sau ngày 15/2/2025, phần khấu hao đã trừ được cộng lại khi tính thuế lãi lúc bán, nên lợi thế này đã giảm.
Người tự kinh doanh và chủ công ty
Micro-entrepreneur: so sánh 2 cách đóng thuế
- Mặc định: doanh thu được trừ một tỷ lệ khoán (71 % với bán hàng, 50 % với dịch vụ thương mại và thủ công, 34 % với nghề tự do), phần còn lại cộng vào thu nhập của hộ và tính theo biểu thuế.
- Đóng thuế ngay theo doanh thu (versement libératoire): 1 %, 1,7 % hoặc 2,2 % doanh thu tùy ngành, nộp cùng đóng góp xã hội. Điều kiện cho năm 2026: thu nhập tham chiếu năm 2024 của hộ không vượt 29.315 € mỗi phần.
Cách nào lợi hơn phụ thuộc vào bậc thuế của cả hộ. Nếu hộ ở bậc 0 %, đóng thuế ngay theo doanh thu thường làm bạn trả thuế mà lẽ ra không phải trả. Hãy chạy thử cả hai cách trước khi chọn.
Chi phí thật lớn hơn tỷ lệ khoán? Ví dụ bạn làm dịch vụ, chi phí thật chiếm 60–70 % doanh thu trong khi khoán chỉ trừ 50 %. Khi đó chế độ thực tế (réel) hoặc lập công ty có thể có lợi hơn.
Chủ công ty: cân bằng lương và cổ tức
- Lợi nhuận công ty chịu thuế 15 % đến 42.500 €, 25 % phần vượt.
- Cổ tức chịu thuế khoán 31,4 % năm 2026. Ở EURL, phần cổ tức vượt 10 % vốn điều lệ cộng tiền chủ cho công ty vay còn chịu đóng góp xã hội.
- Lương làm giảm lợi nhuận công ty nhưng chịu đóng góp xã hội và thuế thu nhập của bạn.
Tỷ lệ lương – cổ tức tối ưu khác nhau với từng người; đây là việc nên nhờ kế toán tính mỗi năm.
Hạn mức PER cao hơn cho người tự doanh
Người tự doanh có hạn mức góp PER được trừ thuế cao hơn người làm công (đến 88.911 € năm 2026), hữu ích trong những năm có lãi lớn.
Ranh giới không được vượt
Không trả chi phí cá nhân bằng tiền công ty, không khai chi phí không phục vụ kinh doanh, không bỏ sót doanh thu thu bằng tiền mặt. Với công ty, dùng tiền công ty cho mục đích cá nhân có thể bị coi là lạm dụng tài sản công ty, một tội hình sự.
Thu nhập, tài khoản và tài sản ở Việt Nam
Đây là phần không giúp giảm thuế, nhưng giúp bạn tránh những khoản phạt lớn nhất. Người cư trú thuế ở Pháp phải khai toàn bộ thu nhập trên thế giới, kể cả thu nhập phát sinh ở Việt Nam.
Thu nhập ở Việt Nam phải khai ở Pháp
Tiền cho thuê nhà ở Việt Nam, lãi tiết kiệm ở ngân hàng Việt Nam, thu nhập kinh doanh ở Việt Nam đều phải khai ở Pháp, trên mẫu 2047 (thu nhập nước ngoài), kể cả khi đã đóng thuế ở Việt Nam.
Pháp và Việt Nam có hiệp định tránh đánh thuế hai lần, ký ngày 10/2/1993 tại Hà Nội. Hiệp định quy định nước nào được đánh thuế từng loại thu nhập và cách tránh đóng thuế hai lần (miễn ở Pháp nhưng vẫn tính vào thuế suất, hoặc trừ phần thuế tương ứng). Khai đúng theo hiệp định là cách hợp pháp để không trả thuế hai lần, nhưng điều kiện là phải khai.
Tài khoản ngân hàng ở Việt Nam: phải khai mỗi năm
Mọi tài khoản bạn có ở nước ngoài, kể cả tài khoản ở Việt Nam để ít tiền, không phát sinh lãi, hay tài khoản bạn chỉ có quyền ủy nhiệm, phải khai mỗi năm trên mẫu 3916 (đánh dấu ô 8UU trên tờ khai). Quên khai bị phạt 1.500 € mỗi tài khoản, cao hơn nếu tài khoản ở quốc gia bị Pháp xếp là không hợp tác về thuế. Tài khoản ví tiền số ở nước ngoài khai trên mẫu 3916-bis.
Đây là lỗi dễ mắc: tài khoản mở ở Việt Nam từ trước khi sang Pháp vẫn phải khai nếu còn hoạt động.
Nhà đất ở Việt Nam
Nhà ở Việt Nam cho thuê thì phải khai tiền thuê như trên. Nếu tổng giá trị bất động sản ròng trên toàn thế giới của hộ vượt 1,3 triệu €, bất động sản ở Việt Nam cũng tính vào thuế tài sản bất động sản (IFI).
Thừa kế, tặng cho giữa Pháp và Việt Nam
Nhận thừa kế hoặc tặng cho tài sản ở Việt Nam, hoặc tặng tiền cho con cháu ở Việt Nam, có quy tắc thuế riêng của cả hai nước. Đây là trường hợp nên hỏi công chứng viên hoặc luật sư thuế trước khi làm.
7 điều không nên làm
- Khai tiền nuôi bố mẹ khi bố mẹ không thiếu thốn, hoặc khi không có sao kê chuyển thẳng cho họ. Gửi qua anh chị em hay người quen không được chấp nhận làm chứng từ.
- Khai số tiền lớn hơn số đã gửi, hoặc khai cả tiền biếu dịp lễ Tết như tiền cấp dưỡng mà không chứng minh được nhu cầu.
- Khai tín dụng thuế giúp việc khi trả tiền mặt không khai báo. Không có giấy tờ thì không có tín dụng thuế, và bạn còn vi phạm luật lao động.
- Quên khai tài khoản và thu nhập ở Việt Nam. Phạt 1.500 € mỗi tài khoản, chưa kể thuế truy thu.
- Bỏ sót doanh thu tiền mặt khi kinh doanh. Ngân hàng và cơ quan thuế đối chiếu được dòng tiền.
- Mua sản phẩm “giảm thuế” chỉ vì thuế. Một căn hộ đầu tư mua đắt, cho thuê khó, có thể mất nhiều hơn số thuế tiết kiệm được.
- Tin lời truyền miệng thay vì kiểm tra. Luật thay đổi gần như mỗi năm; nguồn đáng tin là impots.gouv.fr, service-public.gouv.fr hoặc kế toán của bạn.
Hậu quả nếu khai sai
Ngoài số thuế phải nộp bù và tiền chậm nộp, cơ quan thuế có thể cộng thêm tiền phạt: 40 % nếu cố ý khai sai, 80 % nếu có hành vi gian lận. Thời hạn kiểm tra thông thường là 3 năm sau năm khai, và có thể dài hơn với thu nhập hoặc tài khoản ở nước ngoài không khai.
Nếu phát hiện mình đã khai sai, hãy tự sửa sớm (khai bổ sung trực tuyến hoặc gửi đơn qua không gian cá nhân trên impots.gouv.fr). Tự sửa trước khi bị kiểm tra luôn nhẹ hơn nhiều so với bị phát hiện.
Câu hỏi thường gặp
Gửi tiền cho anh chị em ở Việt Nam có được trừ thuế không?
Không. Luật Pháp không đặt nghĩa vụ cấp dưỡng giữa anh chị em, nên khoản này không được trừ, dù hoàn cảnh khó khăn đến đâu.
Bố mẹ có lương hưu ở Việt Nam thì có được trừ không?
Có thể, nếu lương hưu không đủ trang trải nhu cầu thiết yếu (ăn ở, thuốc men, chữa bệnh) theo chi phí sinh hoạt ở nơi họ sống. Cơ quan thuế xem xét từng trường hợp. Bạn cần giấy tờ về số lương hưu và các khoản chi lớn, và số tiền khai trừ nên tương ứng với phần thiếu hụt.
Mang tiền mặt về Việt Nam đưa bố mẹ có được tính không?
Rất khó, vì gần như không thể chứng minh tiền đã đến tay bố mẹ. Chuyển khoản thẳng vào tài khoản đứng tên bố mẹ là cách an toàn nhất.
Có cần nộp giấy tờ khi khai không?
Không. Bạn chỉ ghi số tiền vào ô tương ứng và giữ chứng từ (kèm bản dịch tiếng Pháp) để xuất trình nếu cơ quan thuế hỏi.
Các năm trước tôi khai trừ tiền gửi bố mẹ mà không có giấy tờ, giờ phải làm sao?
Nếu bố mẹ thực sự thiếu thốn, hãy bắt đầu thu thập giấy tờ ngay (hoàn cảnh, chi phí, sao kê). Nếu không chứng minh được, hãy cân nhắc tự khai sửa với sự hỗ trợ của kế toán; tự sửa trước khi bị kiểm tra luôn nhẹ hơn.
Kết luận
Tối ưu thuế ở Pháp không có mẹo bí mật. Nó nằm ở việc biết đủ các khoản luật cho phép, dùng đúng điều kiện và giữ chứng từ. Với người Việt, ba điểm nên kiểm tra ngay:
- Bạn có đang nuôi bố mẹ, ông bà thật sự thiếu thốn ở Việt Nam không? Nếu có, hãy chuyển khoản thẳng cho họ, thu thập giấy tờ và khai ở ô 6GU.
- Bạn đã dùng hết các tín dụng thuế cho gia đình (giúp việc, gửi trẻ, con đi học) và lãi tiết kiệm miễn thuế chưa?
- Bạn đã khai đủ tài khoản và thu nhập ở Việt Nam chưa? Đây không phải để giảm thuế, mà để tránh khoản phạt dễ bị nhất.
Với những quyết định lớn như mua bất động sản, góp PER, chia lương và cổ tức, hãy chạy thử trên trình mô phỏng của impots.gouv.fr hoặc hỏi kế toán trước khi làm.
Lưu ý: Bài viết chỉ mang tính thông tin chung, không phải tư vấn thuế, pháp lý hay đầu tư cá nhân. Số liệu được kiểm tra đầu tháng 11/2026 và có thể thay đổi theo luật tài chính hằng năm (luật tài chính 2027 đang được thảo luận). Mỗi hoàn cảnh khác nhau; với trường hợp phức tạp, hãy hỏi kế toán, luật sư thuế hoặc cơ quan thuế nơi bạn khai.
Nguồn tham khảo
- impots.gouv.fr – Giúp bố mẹ ở nước ngoài: điều kiện và chứng từ (cập nhật 07/07/2026): https://www.impots.gouv.fr/particulier/questions/jaide-mes-parents-qui-resident-letranger-puis-je-deduire-une-somme-de-mes
- Service Public – Trợ cấp cho cha mẹ, ông bà (cập nhật 15/4/2026): https://www.service-public.gouv.fr/particuliers/vosdroits/F444
- economie.gouv.fr – Khấu trừ tiền cấp dưỡng: https://www.economie.gouv.fr/particuliers/impots-et-fiscalite/gerer-mon-impot-sur-le-revenu/impot-tout-savoir-sur-la-deduction-des-pensions-alimentaires
- LégiFiscal – Phán quyết của Hội đồng Nhà nước về tiền nuôi cha mẹ ở nước ngoài: https://www.legifiscal.fr/jurisprudences-fiscales/710-pensions-alimentaires-versees-ascendants-condition-deduction.html
- LégiFiscal – Biểu thuế 2026, phần gia đình: https://www.legifiscal.fr/actualites-fiscales/4474-ir-bareme-2026-quotient-familial-decote.html
- BOFiP – Điều chỉnh biểu thuế thu nhập 2025: https://bofip.impots.gouv.fr/node/377288
- Linxea – Hạn mức PER 2026: https://www.linxea.com/tout-savoir-sur/per/per-fiscalite-nouveaux-plafonds/
- LégiFiscal – Giảm thuế 75 % cho từ thiện, trần 2.000 €: https://www.legifiscal.fr/actualites-fiscales/4559-doublement-plafond-reduction-impot-don-75-commente-bofip.html
- economie.gouv.fr – Ưu đãi thuế cho gia đình (giúp việc, gửi trẻ, con đi học): https://www.economie.gouv.fr/particuliers/aides-fiscales-impot-famille
- Nalo – Thuế khoán 31,4 % và các sản phẩm giữ 17,2 %: https://blog.nalo.fr/flat-tax
- Weblex – Thâm hụt đất đai 21.400 € đến 2027: https://www.weblex.fr/weblex-actualite/impots-et-taxes-pour-les-secteurs-de-l-immobilier-et-de-la-construction-ce-qui-va-changer-en-2026
- LCL Banque Privée – Chế độ người cho thuê tư nhân: https://www.lcl.fr/banque-privee/actualites/juridique-fiscalite/un-nouveau-statut-du-bailleur-prive
- BOFiP – Hiệp định thuế Pháp – Việt Nam: https://bofip.impots.gouv.fr/bofip/492-PGP.html
- impots.gouv.fr – Hướng dẫn mẫu 2047 (thu nhập nước ngoài): https://www.impots.gouv.fr/sites/default/files/formulaires/2047/2025/2047_5150.pdf
- L-Expert-Comptable – Khai tài sản ở nước ngoài, mẫu 3916: https://l-expert-comptable.com/a/53002-declaration-de-biens-l-etranger-au-fisc-francais.html
- Portail Auto-Entrepreneur – Điều kiện đóng thuế ngay theo doanh thu 2026: https://www.portail-autoentrepreneur.fr/actualites/auto-entrepreneur-impot-liberatoire