Bài viết được soạn với sự hỗ trợ của AI; số liệu được đối chiếu với các nguồn ghi ở cuối bài.
Tóm tắt nhanh
- Versement libératoire (VL): auto-entrepreneur trả thuế thu nhập cùng lúc với đóng góp URSSAF, bằng tỷ lệ cố định trên doanh thu: 1% (bán hàng), 1,7% (dịch vụ BIC), 2,2% (BNC).
- Điều kiện: thu nhập tham chiếu (RFR) năm N−2 của hộ không vượt giới hạn bậc thuế 11% × số phần. Cho năm 2026: RFR 2024 ≤ 29.315 €/phần. Cho năm 2027: RFR 2025 ≤ 29.579 €/phần.
- Đăng ký trước 30/09 để áp dụng từ 01/01 năm sau; người mới tạo doanh nghiệp có hạn riêng (thường đến cuối tháng thứ ba sau khi tạo).
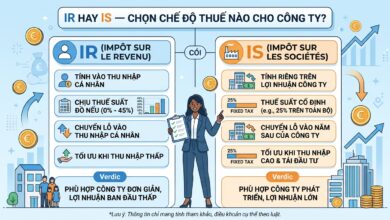
- Có lợi khi hộ có thuế suất biên từ 11% trở lên (thường gặp khi vợ/chồng có lương). Thiệt khi hộ gần như không chịu thuế.
- Thu nhập từ VL vẫn được cộng vào RFR và dùng để tính thuế suất cho thu nhập khác.
Nhiều người chọn VL vì “đơn giản, trả thuế luôn”. Nhưng với hộ thu nhập thấp, VL có thể khiến bạn trả thuế trong khi lẽ ra được miễn. Bài này giúp bạn tính.
VL hoạt động thế nào?
| Hoạt động | Tỷ lệ VL trên doanh thu |
|---|---|
| Bán hàng, ăn uống, lưu trú | 1% |
| Dịch vụ thương mại, thủ công (BIC) | 1,7% |
| Dịch vụ tự do (BNC) | 2,2% |
Mỗi lần khai URSSAF, khoản VL được cộng vào đóng góp. Cuối năm, bạn vẫn khai doanh thu trên tờ khai thuế (2042-C-PRO) nhưng không trả thêm thuế trên phần này.
Nếu không chọn VL, doanh thu sau khấu trừ khoán (71%, 50%, 34%) được cộng vào thu nhập của hộ và chịu thuế theo biểu thuế lũy tiến. Xem Biểu thuế thu nhập 2026.
Điều kiện thu nhập
RFR năm N−2 (trên avis d’imposition) chia cho số phần của hộ phải dưới giới hạn bậc 11% của biểu thuế:
| Năm áp dụng VL | RFR xét | Giới hạn mỗi phần |
|---|---|---|
| 2026 | RFR 2024 (avis 2025) | 29.315 € |
| 2027 | RFR 2025 (avis 2026) | 29.579 € |
Ví dụ: hộ 2 người, 2 phần → RFR tối đa 58.630 € (cho 2026). Nếu vượt, VL chấm dứt từ 01/01 năm đó.
Có lợi hay thiệt? Hai ví dụ
Thợ làm móng (dịch vụ BIC), doanh thu 30.000 € → VL = 30.000 × 1,7% = 510 €. Thu nhập chịu thuế theo khoán: 30.000 × 50% = 15.000 €.
Ví dụ 1: sống một mình, không thu nhập khác.
Thuế theo biểu 2026: (15.000 − 11.600) × 11% = 374 €. Áp dụng giảm thuế (décote) cho người độc thân: 897 − 45,25% × 374 ≈ 728 € > 374 € → thuế = 0 €.
→ Không chọn VL: 0 €. Chọn VL: 510 €. VL thiệt.
Ví dụ 2: vợ/chồng có lương, hộ ở bậc thuế 30%.
15.000 € cộng thêm vào thu nhập hộ, chịu thuế ở bậc 30% → khoảng 4.500 € thuế thêm.
→ VL: 510 €. VL lợi khoảng 4.000 €.
Quy tắc nhanh: với dịch vụ BIC, VL 1,7% trên doanh thu tương đương 3,4% trên thu nhập sau khấu trừ. Nếu thuế suất trung bình thực tế của phần thu nhập này cao hơn khoảng 3,4%, VL thường có lợi (theo Calcunet).
Đăng ký thế nào?
- Người đã hoạt động: gửi yêu cầu cho URSSAF trước 30/09 năm N để áp dụng từ 01/01 năm N+1.
- Người mới tạo: chọn khi đăng ký trên guichet unique, hoặc gửi yêu cầu trong thời hạn quy định sau khi tạo (thường đến cuối tháng thứ ba).
- Bỏ VL: cũng gửi trước 30/09 để áp dụng từ năm sau.
Lưu ý quan trọng
- Không được trừ khoản VL đã trả nếu sau đó thấy biểu thuế có lợi hơn trong năm đó: lựa chọn có hiệu lực cả năm.
- Trợ cấp và thuế suất: thu nhập từ micro vẫn được tính vào RFR, ảnh hưởng đến CAF, học bổng, nhà ở xã hội.
- ACRE giảm đóng góp xã hội, không giảm VL.
- Tách thuế khấu trừ tại nguồn: nếu không chọn VL, thuế trên thu nhập micro được trả bằng khoản tạm nộp hằng tháng trừ vào tài khoản. Xem Thuế khấu trừ tại nguồn.
Người Việt cần lưu ý
- Mới sang Pháp, chưa có avis N−2: hỏi cơ quan thuế về điều kiện; trường hợp này có thể khác.
- Hộ có con: số phần cao hơn → giới hạn RFR cao hơn, nhưng thuế theo biểu cũng thấp hơn, nên VL có thể ít lợi.
- Đừng chọn VL chỉ vì “tiện”: tính bằng số thật của hộ với công cụ mô phỏng trên impots.gouv.fr.
Kết luận
VL có lợi cho auto-entrepreneur trong hộ đã chịu thuế ở bậc 11% trở lên. Với người độc thân, thu nhập thấp, VL thường làm bạn trả thuế không cần thiết. Hãy tính cả hai trường hợp trước 30/09 mỗi năm.
Đọc thêm: Khai doanh thu URSSAF · Khai thuế thu nhập tại Pháp
Lưu ý: Bài viết chỉ mang tính thông tin chung, không phải tư vấn thuế. Ví dụ đơn giản hóa (một phần thuế, không tính khoản giảm khác). Số liệu cập nhật đến 07/11/2026.
Nguồn tham khảo
- Wisestart – Taux du versement libératoire 2026 (RFR 2024 ≤ 29 315 €/part)
- Lamicrobyflo – Versement libératoire 2026 : vérifie ton éligibilité
- Calcunet – Versement libératoire avantageux en 2026 ? (seuil de 3,4 %)
- Advizexperts – Article 151-0 CGI (option avant le 30 septembre)
- Service-public.fr – Barème de l’impôt sur le revenu 2026